A Autoridade de Concorrência e Mercados do Reino Unido, conhecida pela sigla CMA, abriu uma consulta pública sobre o acesso de fintechs e outras empresas à tecnologia de comunicação por aproximação dos iPhones. A proposta, divulgada em 20 de outubro de 2026, pretende ampliar as possibilidades de uso do NFC em serviços financeiros e digitais no mercado britânico.
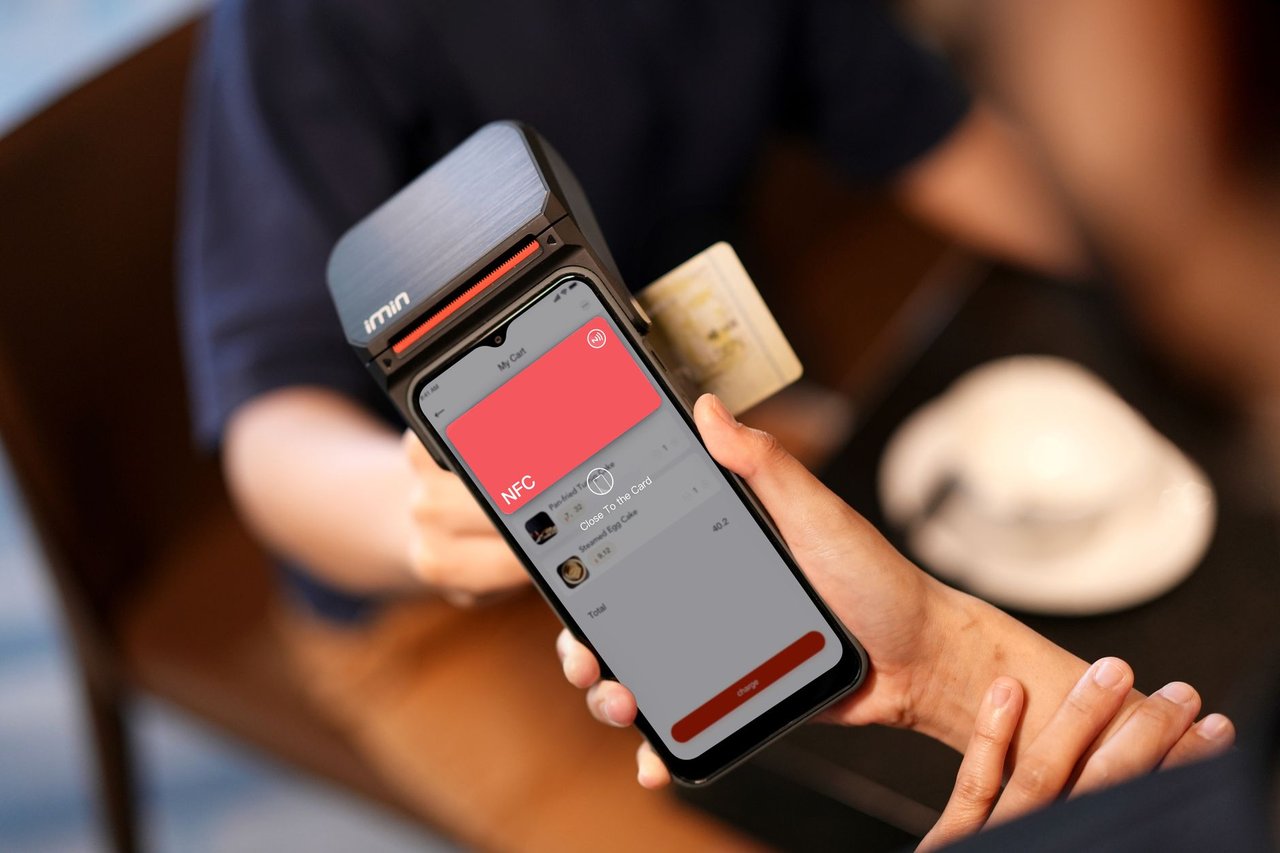
O NFC é o padrão tecnológico que permite a troca de informações entre dispositivos próximos, como ocorre em pagamentos contactless. Na avaliação da CMA, as regras atuais de acesso e as tarifas cobradas pela Apple podem dificultar a entrada ou a expansão de produtos concorrentes no Reino Unido.
O objetivo da autoridade não é estabelecer diretamente um preço para o uso da tecnologia, mas propor condições comerciais mais viáveis para empresas de menor porte. A consulta também prevê que a Apple ofereça acesso a padrões internacionais importantes para operações contactless, incluindo o Secure Element (SE) e o Host Card Emulation (HCE).
O que a CMA pretende mudar
As propostas estão concentradas na possibilidade de outras empresas utilizarem componentes essenciais para desenvolver carteiras digitais e soluções de pagamento por aproximação no iPhone. Com maior acesso à infraestrutura, fintechs poderiam criar produtos capazes de disputar espaço com as alternativas já disponíveis no ecossistema da Apple.
Além de pagamentos, a CMA cita aplicações como identificação digital, bilhetes de transporte e chaves digitais. A medida, portanto, não se limita ao uso de cartões em estabelecimentos comerciais. Ela alcança serviços que dependem da comunicação por aproximação para validar uma operação, liberar um acesso ou conectar um dispositivo a uma infraestrutura compatível.
Segundo o comunicado oficial da CMA, a discussão envolve a forma como uma grande plataforma móvel controla uma tecnologia necessária para que empresas concorrentes ofereçam serviços aos consumidores. A autoridade considera que regras de acesso mais abertas podem favorecer a competição e ampliar a variedade de soluções disponíveis.
Por que o tema é relevante para fintechs
A importância econômica da consulta está relacionada à presença dos pagamentos por aproximação na rotina dos consumidores britânicos. De acordo com os dados apresentados pela CMA, esse tipo de operação representou 39% de todos os pagamentos realizados no Reino Unido em 2025. Mais de 60% dos adultos do país também utilizavam uma carteira digital.
Esses números ajudam a explicar por que o controle sobre a tecnologia contactless pode influenciar a concorrência no setor financeiro digital. Quando uma plataforma concentra o acesso a uma etapa essencial da experiência de pagamento, empresas menores podem enfrentar mais dificuldades para lançar produtos, alcançar usuários e competir em condições semelhantes.
Uma eventual ampliação do acesso também pode estimular serviços conectados ao open banking, especialmente soluções que utilizem diretamente contas bancárias ou novas formas de autorização de pagamentos. A consulta não determina que esses produtos serão lançados, mas discute condições técnicas e comerciais que poderiam facilitar o desenvolvimento de alternativas.
Próximos passos da consulta no Reino Unido
A consulta pública ficará aberta até 17 de novembro de 2026. Durante esse período, empresas, entidades do setor e demais interessados poderão apresentar contribuições sobre as propostas da autoridade. Os documentos e informações institucionais relacionados ao processo estão reunidos nos canais da Competition and Markets Authority.
Depois do encerramento do prazo, a CMA deverá analisar as manifestações recebidas antes de tomar uma decisão definitiva sobre as medidas. Até essa etapa, não há confirmação de que as propostas serão implementadas exatamente como foram apresentadas, nem de quando eventuais mudanças poderiam entrar em vigor.
O caso acompanha uma discussão mais ampla sobre a responsabilidade de grandes plataformas digitais na abertura de infraestruturas consideradas essenciais por empresas concorrentes. No Reino Unido, a decisão poderá influenciar a forma como fintechs, desenvolvedores de carteiras digitais e provedores de serviços baseados em NFC acessam o ecossistema do iPhone.
Para os consumidores, o possível efeito está relacionado à oferta de mais alternativas de pagamento, identificação e mobilidade em um mesmo aparelho. Para as empresas, a questão central é saber se as condições de acesso serão suficientes para viabilizar novos produtos sem eliminar os requisitos de segurança e compatibilidade associados aos padrões contactless.