

Mutirão Resolva Agora segue até 30 de setembro e contempla dívidas de cartão de crédito, cheque especial, consignado, crédito imobiliário e crediário digital.
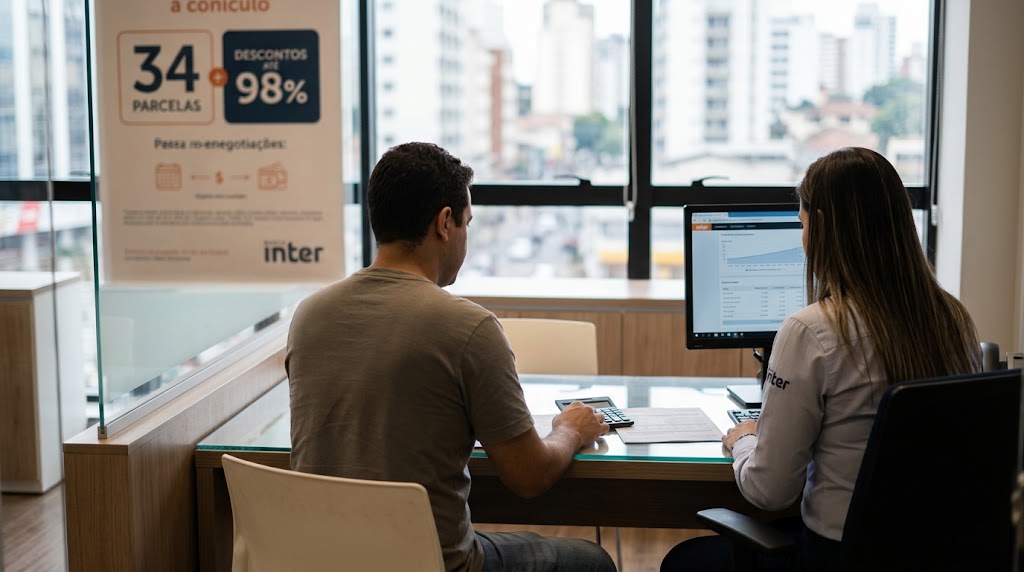
O Inter está realizando uma nova edição do Mutirão Resolva Agora, campanha destinada a clientes que possuem dívidas em produtos de crédito da instituição. A iniciativa começou em 8 de setembro e permanece disponível até o dia 30, oferecendo condições diferenciadas de renegociação que podem incluir descontos de até 98% sobre o valor devido e parcelamento em até 34 vezes, conforme a modalidade e a proposta apresentada individualmente ao cliente.
A campanha contempla cinco grupos de produtos: cartão de crédito, cheque especial, crédito consignado, crédito imobiliário e crediário digital. Isso significa que as condições não são necessariamente iguais para todos os clientes. Percentual de desconto, necessidade e valor de entrada, quantidade de parcelas e demais características do acordo dependem do produto e da situação específica da dívida.
O parcelamento máximo de 34 vezes também não deve ser interpretado como uma condição automática para qualquer débito. No cartão de crédito, por exemplo, os acordos podem alcançar esse número de parcelas, enquanto outras modalidades possuem regras próprias. O banco informa que a opção máxima pode não estar disponível no Crediário Digital e que as condições efetivamente oferecidas precisam ser consultadas pelos canais oficiais.
A iniciativa ocorre em um momento no qual a renegociação de dívidas permanece relevante para consumidores que precisam reorganizar o orçamento. Para quem possui pendências com o banco digital, a campanha cria uma janela específica até o fim de setembro para consultar alternativas de pagamento, comparar o custo do acordo e avaliar se a parcela proposta pode ser incorporada ao orçamento mensal.
Como funciona o Mutirão Resolva Agora do Inter?
O Mutirão Resolva Agora funciona como uma campanha temporária de renegociação para clientes que possuem débitos elegíveis em produtos de crédito do Inter. Durante o período da ação, o banco disponibiliza propostas que podem combinar redução do saldo negociado, diferentes valores de entrada e ampliação do prazo de pagamento. A composição exata do acordo depende das características da dívida e do produto contratado.
Na prática, um cliente pode receber uma proposta bastante diferente daquela apresentada a outro consumidor. O desconto máximo anunciado é de 98%, mas esse percentual funciona como um limite possível dentro da campanha, e não como uma redução garantida para todas as dívidas. O mesmo raciocínio vale para as 34 parcelas: o prazo máximo depende da modalidade e das condições apresentadas no momento da negociação.
Essa diferenciação ocorre porque produtos financeiros possuem estruturas distintas. Uma dívida de cartão de crédito, por exemplo, não necessariamente será renegociada nas mesmas condições de um financiamento imobiliário ou de um empréstimo consignado. Saldo devedor, tempo de atraso, modalidade contratada e proposta disponibilizada pela instituição podem interferir no resultado final apresentado ao consumidor.
Por isso, o cliente precisa consultar sua oferta individual antes de tomar qualquer decisão. É nessa etapa que aparecem informações como valor da entrada, desconto efetivamente concedido, quantidade de prestações e valor mensal. A análise desses elementos é mais importante do que considerar isoladamente os percentuais máximos divulgados pela campanha.
Quais dívidas podem ser renegociadas?
O cartão de crédito está entre os principais produtos incluídos. Clientes com pendências nessa modalidade podem consultar as opções disponíveis pelo aplicativo, entrando na área destinada aos cartões e procurando a função de negociação. Também existe a possibilidade de realizar o procedimento por meio da Central de Atendimento.
O cheque especial também faz parte da campanha. Nesse caso, o Inter disponibiliza sua plataforma de negociação e os canais de atendimento para apresentação das propostas. Como ocorre nas demais modalidades, a existência de uma campanha não significa que todos os contratos terão o mesmo percentual de desconto ou quantidade de parcelas.
Crédito consignado e crédito imobiliário também estão contemplados. Para o consignado, a negociação deve ser solicitada pela Central de Atendimento. No financiamento imobiliário, há canais específicos para consulta e regularização, além da possibilidade de atendimento pela central do banco.
A quinta modalidade é o Crediário Digital. O produto também pode receber condições especiais durante o mutirão, mas possui política própria de negociação. Dessa forma, o prazo máximo anunciado para outros produtos pode não aparecer em todas as propostas dessa modalidade.
Descontos podem chegar a 98%, mas condição não vale para todos
O desconto de até 98% é um dos principais elementos divulgados pelo Inter para a campanha. Em determinados novos acordos de renegociação, a redução sobre a dívida pode alcançar esse percentual. A expressão “até”, porém, é fundamental para compreender a oferta: o percentual efetivamente disponibilizado varia conforme cada caso.
Um consumidor pode encontrar um desconto menor acompanhado de parcelamento mais longo, enquanto outro pode receber uma redução maior mediante determinadas condições de pagamento. As alternativas são determinadas pelas regras aplicáveis à dívida e aparecem na proposta individual disponibilizada pelo banco.
O valor da entrada também pode mudar. Isso significa que não basta observar somente o desconto sobre o saldo. Antes de confirmar uma renegociação, é importante considerar quanto será necessário pagar inicialmente e qual será o comprometimento mensal provocado pelas parcelas restantes.
O consumidor também deve observar o valor total do acordo. Um parcelamento mais longo pode diminuir a prestação mensal e facilitar o encaixe no orçamento, mas é necessário analisar todas as condições apresentadas antes da confirmação. A proposta disponibilizada pelos canais oficiais reúne essas informações para que o cliente possa verificar o custo e o prazo da renegociação.
Parcelamento pode chegar a 34 vezes
Outro destaque do mutirão é a possibilidade de parcelamento em até 34 vezes. O prazo ampliado pode reduzir o valor desembolsado mensalmente e facilitar a reorganização financeira de consumidores que não conseguem quitar toda a pendência de uma só vez.
No cartão de crédito, os acordos podem chegar às 34 parcelas. A quantidade efetivamente oferecida, entretanto, depende da proposta apresentada. Portanto, um cliente pode receber uma opção com menos prestações mesmo durante o período da campanha.
Em outras modalidades, as políticas são diferentes. O próprio Inter ressalta que o prazo máximo pode não estar disponível para o Crediário Digital. Crédito imobiliário, consignado e cheque especial também possuem características próprias que precisam ser observadas no momento da negociação.
O número de parcelas, por isso, deve ser analisado junto ao valor de cada prestação. A escolha de um prazo maior pode ajudar a reduzir o impacto mensal, enquanto um prazo menor pode encerrar a obrigação mais rapidamente. A melhor adequação depende da renda disponível e das demais despesas do consumidor.
Como consultar e negociar pelo aplicativo?
Clientes com dívidas no cartão de crédito podem iniciar a consulta diretamente pelo Super App do Inter. O caminho informado pela instituição passa pela área de cartões, onde o usuário pode selecionar a opção destinada à negociação e verificar as condições disponíveis para sua conta.
Para cheque especial e Crediário Digital, o banco também disponibiliza sua plataforma própria de negociação. A partir desses canais, o cliente pode verificar se existe uma proposta disponível e conhecer as condições antes de concluir qualquer acordo.
No crédito consignado, o procedimento ocorre por meio da Central de Atendimento. O financiamento imobiliário também possui canais específicos para consulta de boletos e regularização, além da central. Essas diferenças tornam importante identificar primeiro qual produto originou a pendência.
O banco informa que a consulta às propostas deve ser realizada pelos canais oficiais. Essa precaução também ajuda a reduzir o risco de golpes envolvendo falsas ofertas de renegociação, especialmente quando campanhas com descontos elevados ganham circulação em redes sociais e aplicativos de mensagens.
O acordo pode ser alterado ou cancelado?
O Inter informa que existe possibilidade de solicitar cancelamento ou alteração de uma negociação realizada durante o Mutirão Resolva Agora, desde que a solicitação ocorra até a data de vencimento da primeira parcela do acordo.
Esse detalhe é importante para clientes que fecham uma negociação e posteriormente percebem que a condição escolhida não se encaixa adequadamente no orçamento. A alteração, entretanto, não significa necessariamente que as mesmas condições originalmente apresentadas continuarão disponíveis em uma nova proposta.
O pedido precisa ser realizado pelos canais oficiais de atendimento. Depois do vencimento da primeira prestação, as condições para modificar o acordo podem ser diferentes, razão pela qual o cliente deve conferir cuidadosamente as regras antes de confirmar a renegociação.
Antes de concluir o processo, também é recomendável conferir o valor da entrada, a quantidade de parcelas, o valor mensal e o montante total previsto no acordo. Essas informações ajudam a evitar que uma renegociação destinada a aliviar o orçamento resulte em uma nova obrigação difícil de cumprir.
Renegociar dívida pode ajudar a reorganizar o orçamento
Uma renegociação pode transformar uma dívida concentrada ou vencida em uma sequência de pagamentos mensais previsíveis. Para famílias que precisam equilibrar despesas essenciais com compromissos financeiros, essa previsibilidade pode facilitar a elaboração do orçamento.
O desconto sobre o saldo também pode reduzir o montante necessário para encerrar a pendência. Entretanto, como os descontos do mutirão variam significativamente, é necessário verificar o benefício efetivamente oferecido em cada proposta e não tomar o percentual máximo da campanha como referência automática.
Outro aspecto é a regularização da situação financeira. Segundo o Inter, a negociação pode contribuir para retirar o cliente da inadimplência e reconstruir seu histórico de crédito. Os efeitos sobre cadastros e indicadores de crédito, contudo, dependem do cumprimento das condições acordadas e das regras aplicáveis a cada situação.
A renegociação, portanto, funciona melhor quando a nova parcela realmente cabe no orçamento. Aceitar uma proposta com prestação incompatível com a renda pode apenas transferir o problema para os meses seguintes. Avaliar receitas, despesas essenciais e outros compromissos antes de confirmar o acordo continua sendo uma etapa importante.
Campanha termina em 30 de setembro
O Mutirão Resolva Agora começou em 8 de setembro e está programado para terminar em 30 de setembro de 2026. Até essa data, clientes com dívidas elegíveis podem consultar as condições oferecidas para os produtos participantes.
A campanha sucede outras iniciativas de renegociação realizadas no mercado financeiro brasileiro ao longo do ano. O Inter também informa que o Novo Desenrola Brasil já foi encerrado para novas negociações e apresenta seu mutirão próprio como uma alternativa para clientes que ainda possuem pendências.
Quem pretende participar deve verificar a proposta individual e conferir se o produto contratado está contemplado. A existência de descontos de até 98% e parcelamento de até 34 vezes não significa que ambos os limites estarão disponíveis simultaneamente em todas as negociações.
Com prazo definido até o fim de setembro, o Mutirão Resolva Agora oferece uma nova oportunidade de negociação para clientes do Inter. A principal orientação é observar as condições concretas apresentadas para cada dívida — desconto, entrada, prazo, valor mensal e total do acordo — antes de confirmar a renegociação.
Fontes: Inter — Mutirão Resolva Agora · Central de Ajuda do Inter — o que é o Mutirão Resolva Agora · CNN Brasil — parcelamento em até 34 vezes · Inter — regras para alteração ou cancelamento do acordo.